Семейный бюджет, который скачет от ста двадцати до шестидесяти тысяч за один квартал, ощущается не как «мы плохо считаем», а как личная катастрофа внутри кухни. Вы закрываете приложение банка, делаете вид, что всё нормально, а в груди остаётся тот же ком, будто завтра снова придётся выбирать между ремонтом зуба ребёнку и отложенной оплатой за сад. Я, Злата, вижу такие истории не из таблиц, а из голоса: усталый, но ещё не сдавшийся.
Ниже – не инструкция «как вести бюджет в Excel». Это разбор через пространство, время и персональную карту года: почему финансовый кризис в семье часто совпадает с тем, что дом перестал держать импульс, и что делать, когда план на год рвётся на глазах.
Почему бюджет семьи снова на качелях
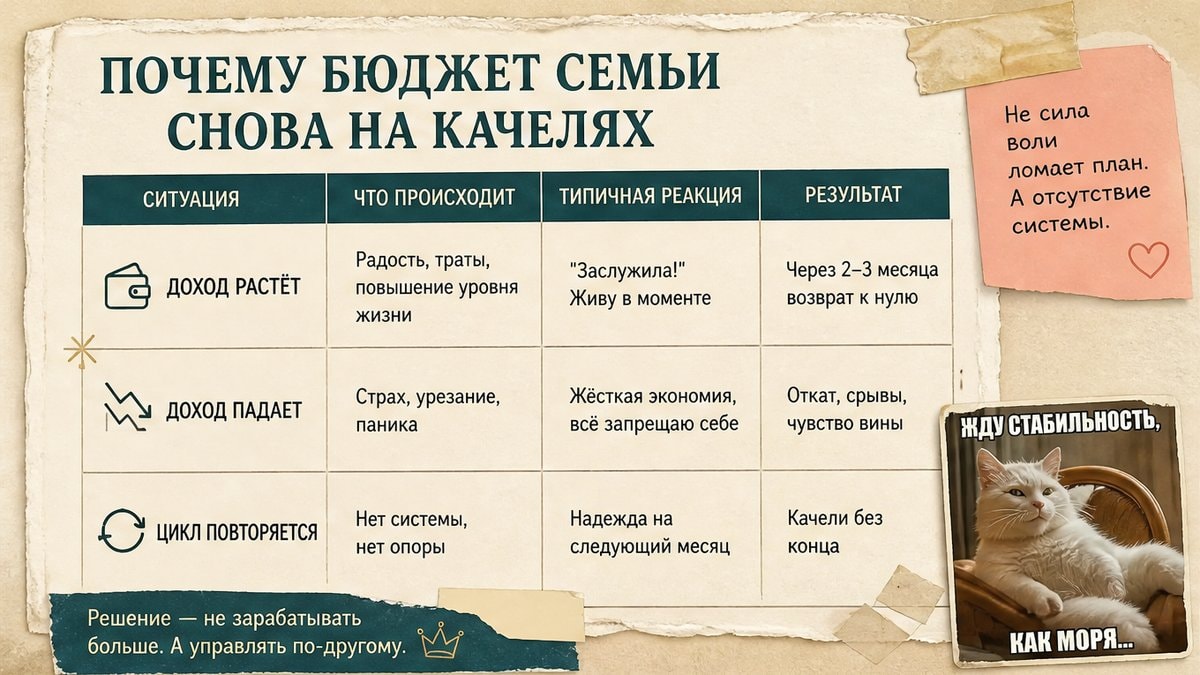
Когда доход скачет, мозг ищет виноватого: рынок, мужа, себя. Реже вспоминают, что дом – это не декор, а среда, где вы принимаете решения о деньгах. Стол у телевизора, кухня, где все спорят вечером, прихожая, куда скидывают сумки, – всё это участвует в том, как легко вам говорить «да» новому проекту или «нет» рискованной сделке.
Если семейный бюджет снова на качелях, часто параллельно меняется ритм дома: кто-то уехал в командировку, дети болеют одним за другим, ремонт затянулся, и вы живёте в режиме «дожить до пятницы». В такие периоды люди подписывают договоры на эмоциях или, наоборот, упускают окно, когда деньги могли бы прийти спокойнее. Это не мораль, а сочетание усталости и неудачного времени.
Я не обещаю, что перестановка дивана заменит финансовую грамотность. Но когда вы понимаете, когда дом поддерживает ваши решения, а когда тянет вниз, качели становятся ниже. Именно здесь появляется смысл персональной карты года – не как гадания, а как календаря, где видно, в какие месяцы лучше не разворачивать новые траты, а в какие можно спокойно договариваться о доходе.
Когда тело кричит, а счета молчат
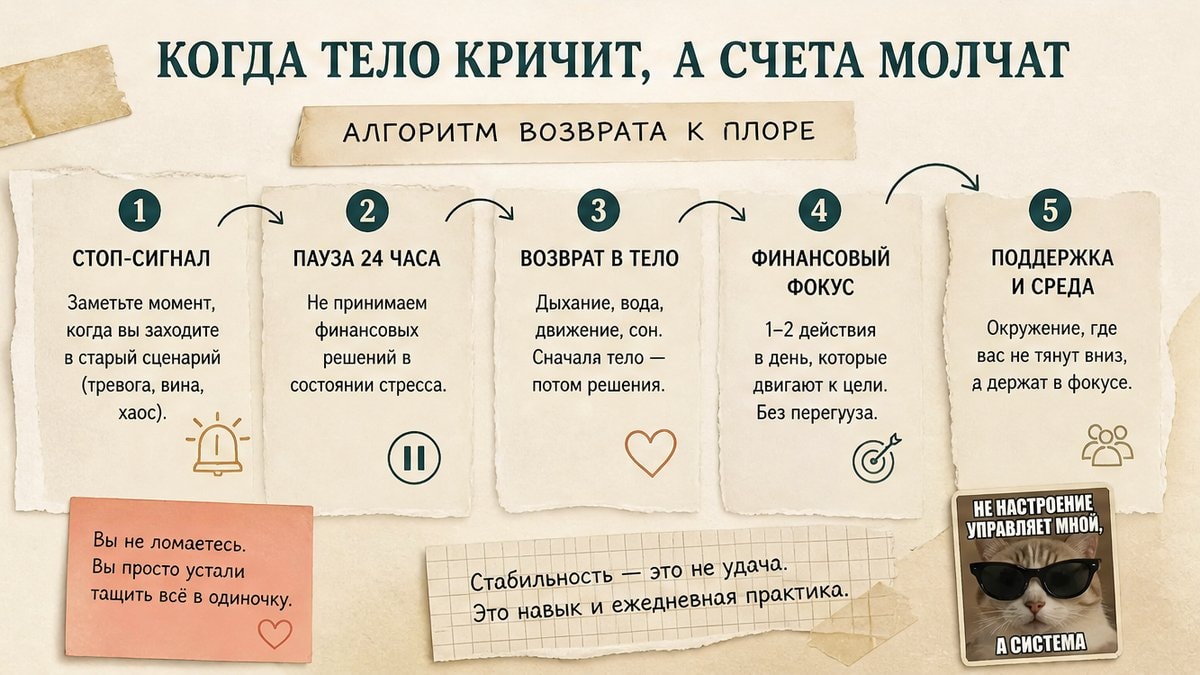
Финансовый кризис в семье редко приходит одним письмом из банка. Сначала тело подаёт сигналы: сон рвётся, раздражение на мелочи, желание спрятаться от разговоров о деньгах. Моя клиентка Надежда из Подмосковья как раз так и описала осень: муж Сергей уехал в длинную командировку, дети кашляли по очереди, а она чувствовала, что «проваливается в дыру без дна».
Она не просила удвоить доход за неделю. Она сказала фразу, которую я записала дословно: «Мне бы понимать, что дальше есть дорога, а не только аврал до зарплаты». В такие моменты женщины часто ищут не волшебство, а опору – когда подписывать договор, когда менять работу, когда лучше просто не трогать крупные решения, пока дом не перестанет быть полем боя.
Надежда сначала боялась даже открыть таблицу расходов: «планирование всегда рушилось». Мы начали не с цифр, а с карты года – где у неё месяцы, когда легче договариваться о деньгах, а где лучше не разворачивать новые обязательства. Уже это сняло часть паники, потому что март перестал быть личным врагом, а август – точкой, к которой можно готовиться без истерики.
Три окна года, которые не видно в таблице Excel
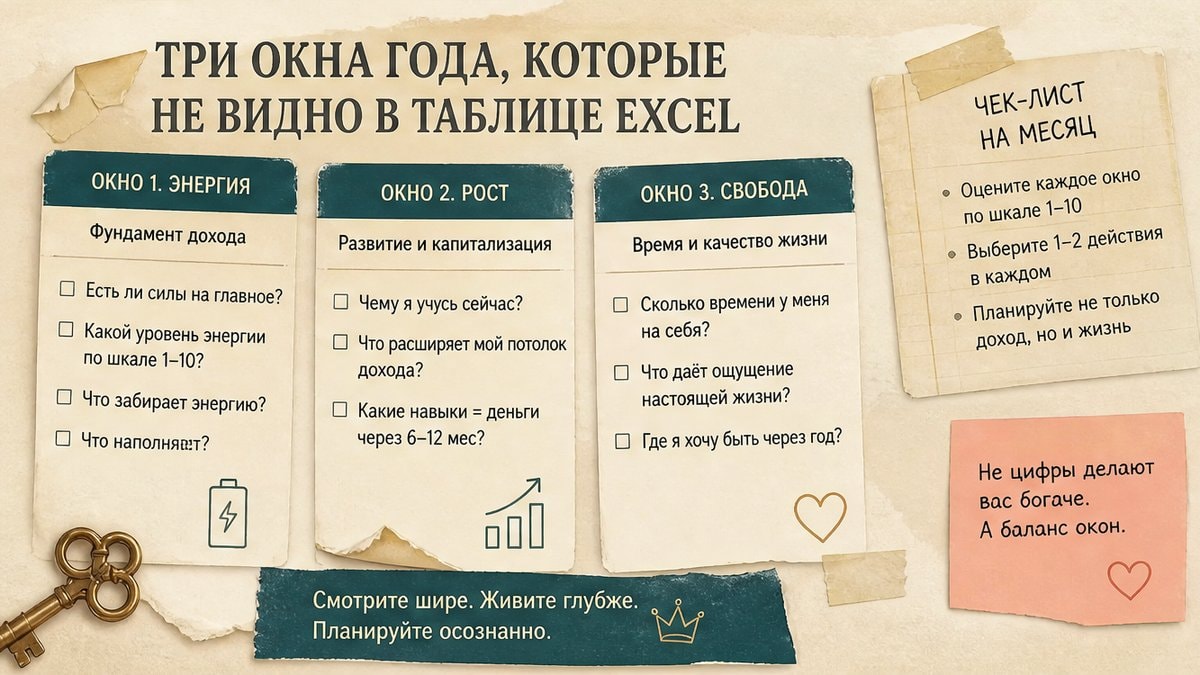
Любой год делится на периоды разной «плотности»: где-то решения даются легко, где-то каждое «да» стоит двойных сил. В быту это выглядит скучно – «не берите кредит в мае» – а на языке стратегии это окна, когда вероятность благоприятного исхода выше. Если семейный бюджет скачет, часто человек бьётся об все месяцы одинаково, вместо того чтобы перенести переговоры или подписание договора на более спокойный участок.
Надежда, например, получила предложение сменить проект в марте, но карта года показывала: не торопись. Она осталась, хотя соблазн был сильный, и через несколько месяцев тот же проект принёс ей самые высокие выплаты за год. Совпадение? Может быть. Но когда такие совпадения повторяются у разных клиенток, я перестаю спорить с календарём.
Отдельная линия – дом. Когда муж в командировке, дети болеют, а вы одна тянете быт, пространство легко начинает работать на истощение: свет горит до полуночи, кухня становится офисом и детской одновременно, спальня – складом вещей. Тогда даже правильные финансовые советы не липнут, потому что нервная система уже в режиме «выжить». Здесь нужен не только прогноз на год, но и короткий импульс – сделать одно действие в правильный час, чтобы сдвинуть застой.
История Надежды: от шестидесяти тысяч до спокойного «хватит»
Когда мы подключили персональную карту года, Надежда не стала «идеальной ученицей». Она забывала записи, откладывала мелкие рекомендации, иногда просто доверяла интуиции. Но знание периодов уже меняло поведение: она перестала паниковать в слабые месяцы и перестала требовать от себя чуда в те недели, когда дом и так был перегружен болезнями детей.
За первый год её личный доход вырос с двадцати семи до семидесяти девяти тысяч – цифры она произносила шёпотом, будто их можно сгнать. Семейный бюджет, который скакал между шестидесятью и ста двадцатью, наконец держался около ста семидесяти тысяч без постоянных авралов. Муж, сначала скептичный, сам начал переносить покупки и договоры на те недели, которые мы отмечали как более спокойные для денег.
Самым неожиданным стало не это. Через два года они продали квартиру, которая висела на рынке почти девять лет. Надежда сказала: «Я ничего героического не делала, просто выставила объявление в нужный месяц и перестала дожимать». Деньги закрыли старые хвосты, а дом стал теплее – не из‑за ремонта, а потому что в спальне снова можно было говорить, а не молчать неделями.
Импульс для первого сдвига мы брали через Порталы Удачи – короткую домашнюю активацию в конкретный час и сектор, без ремонта и без «танцев с бубном». Это про своевременный толчок, когда мозг уже готов, а обстоятельства ещё не успели схлопнуться. Чтобы результат не рассыпался через месяц, мы подключили программу «Ключ» – годовую настройку дома под её цели: где спать, где обсуждать деньги, какие зоны в этом году не трогать лишними покупками. Порталы дают момент, «Ключ» удерживает пространство, иначе любой всплеск дохода снова утекает в хаос быта.
Как пережить финансовый кризис, когда дети болеют
Болезни детей – отдельный вид кризиса: вы не можете «оптимизировать» сон, когда температура снова подскакивает в три ночи. В такие недели я прошу клиенток не геройствовать с крупными решениями. Лучше перенести подписание договора, не открывать новый кредит «на ремонт, пока все дома», не продавать технику в панике. Альманах и карта года как раз показывают, когда можно вернуться к переговорам без ощущения, что вы подписываете через силу.
Надежда призналась, что в периоды, когда дети болели, она тратила больше на доставку и мелкие «радости, чтобы не плакать» – и это нормально. Важно не ругать себя, а заметить, что дом в режиме штаба, и не требовать от него ещё и финансовых чудес. Иногда лучший шаг – одна прогулка по рассчитанному направлению в приложении Порталов, чтобы голова перестала крутить счета, и только потом – разговор с бухгалтерией.
Когда лучше подписывать договоры и менять работу
Вопрос «когда лучше подписывать договоры и менять работу» звучит сухо, а в жизни решается на кухне в один вечер. Если вы устали, ребёнок кашляет, муж на связи только раз в сутки, любой контракт будет подписан из страха, а не из стратегии. Карта года не запрещает риск – она подсказывает, когда риск сопровождается поддержкой периода, а когда вы останетесь один на один с последствиями.
Для Надежды смена проекта и продажа квартиры попали в такие окна. Для другой клиентки это может быть другое: переговоры о повышении, запуск маленького бизнеса, покупка полиса. Смысл один – не гадать на кофейной гуще, а сверить своё состояние и календарь. Персональный прогноз на год как раз и есть эта дорожная карта: не приговор, а расписание, где видно, когда беречь силы, а когда можно смело расширять доход.
Частые вопросы
Почему семейный бюджет скачет, если мы ничего экстра не покупаем?
Часто скачки совпадают с усталостью, болезнями, командировками и решениями, принятыми «на автомате» в неудачные недели. Дом в режиме штаба не поддерживает спокойные переговоры о деньгах, и мелкие траты складываются в большую дыру.
Можно ли пережить финансовый кризис без жёсткой экономии на детях?
Да, если сначала стабилизировать время решений: не подписывать крупное в периоды, когда карта года и ваше тело говорят «пауза». Экономия на здоровье детей обычно дороже, чем перенос сделки на месяц.
Чем Порталы Удачи отличаются от программы «Ключ»?
Порталы дают короткий импульс – действие в нужный час и направление, чтобы сдвинуть застой. «Ключ» настраивает дом на год, чтобы результат удерживался: сон, рабочее место, зоны, где не стоит раздувать траты.
Нужен ли прогноз на год, если уже веду таблицу расходов?
Таблица показывает прошлое и настоящее. Карта года показывает, когда ваши действия с большей вероятностью дадут отклик – для дохода, договоров, продажи жилья. Это разные инструменты, они хорошо работают вместе.
Что делать, если муж не верит в «карту года»?
Не спорить. Предложить проверить на быту: перенести один разговор о деньгах или одну покупку на более спокойную неделю и посмотреть, как проходит. У Надежды скепсис мужа сменился, когда бюджет перестал скакать без видимых причин.
Если узнали себя в истории Надежды – начните не с новой таблицы, а с вопроса: в каком месяце вам сейчас легче договариваться о деньгах, а где лучше просто беречь силы. Иногда одна такая ясность уже возвращает ощущение дороги вперёд.
– Zlata Rich