Зарплата на три дня: почему так живёт половина семей
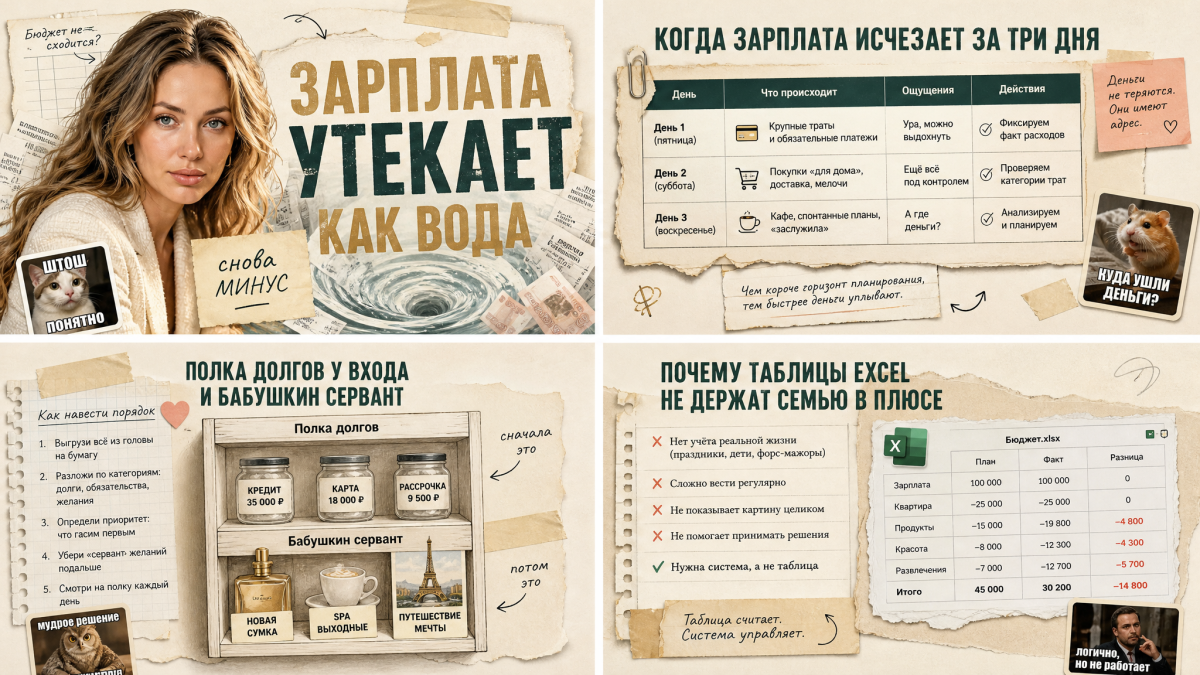
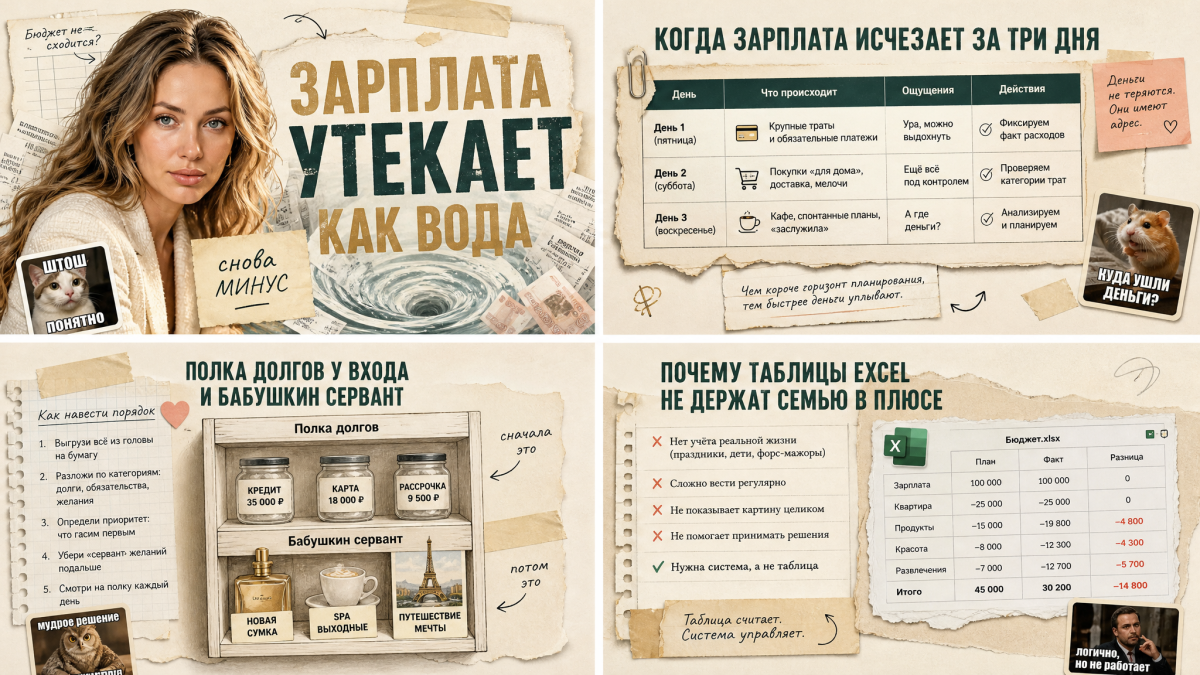
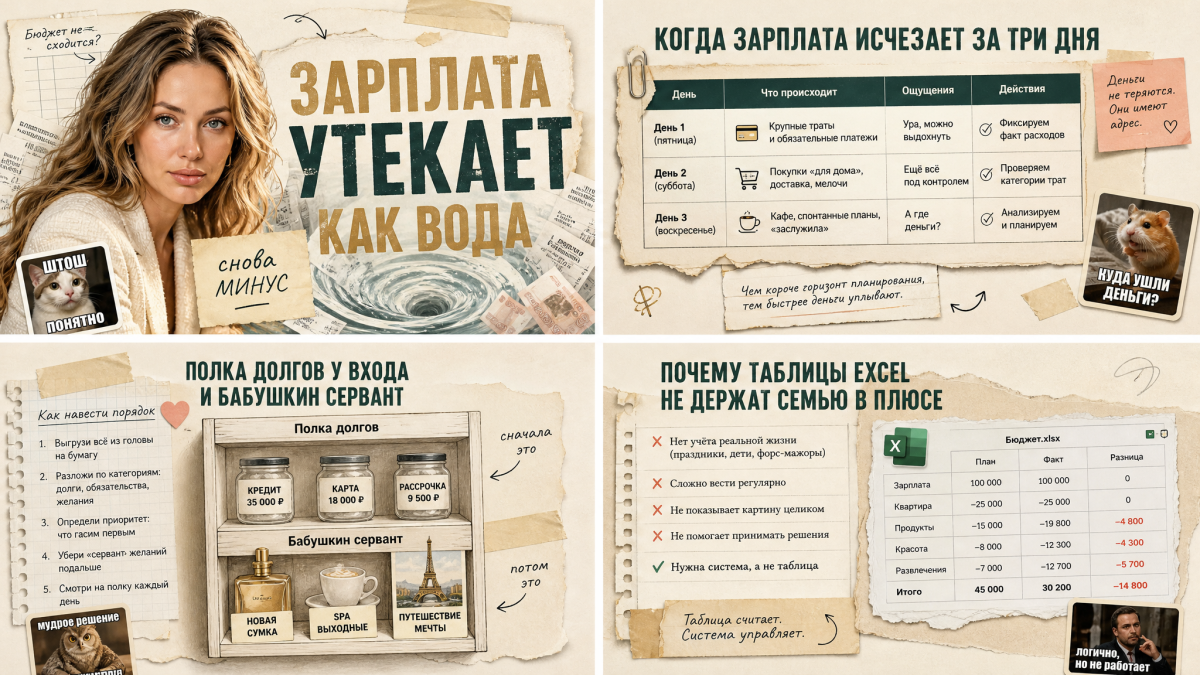
Каждый месяц миллионы работающих людей проживают один и тот же сценарий. Долгожданное смс-уведомление о зачислении средств вызывает мгновенный прилив радости, облегчения и уверенности в завтрашнем дне. Кажется, что на этот раз всё пойдёт иначе: получится отложить неприкосновенный запас, закрыть старые обязательства и наконец позволить себе вдохнуть полной грудью. Однако проходит буквально семьдесят два часа, и баланс на карте возвращается к критической отметке. Впереди ещё три недели до аванса, а в кошельке остаётся сумма, которой едва хватает на базовые продукты и проезд.
Это явление давно вышло за рамки частных неудач и превратилось в устойчивую социальную тенденцию. Согласно статистике, больше половины семей сталкиваются с тем, что их доход испаряется в первые дни после выплаты. Главный парадокс заключается в том, что уровень заработка здесь часто не имеет решающего значения. С подобной проблемой одинаково часто сталкиваются и те, кто получает минимальный оклад, и специалисты с доходом значительно выше среднего по региону. Проблема кроется не в номинальных цифрах, а в глубинных механизмах распределения энергии денег и психологии потребительского поведения.
Когда человек живёт в постоянном стрессе и эмоциональном напряжении, день зарплаты подсознательно воспринимается как сигнал к компенсации за пережитые трудности. Мозг требует немедленной награды за терпение и перегрузки на работе. В этот момент включается режим компенсаторного потребления: люди спешат порадовать себя вкусной едой, внеплановыми покупками, подарками близким или закрытием мелких сиюминутных желаний. Создаётся иллюзия изобилия, которая длится ровно до тех пор, пока не списываются обязательные платежи – коммунальные услуги, кредиты, аренда и долги. В итоге деньги просто транзитом проходят через руки человека, не задерживаясь в его личном пространстве.
Психологический капкан «отложенной жизни»
Существует распространённое убеждение, что финансовая стабильность наступит сама собой, как только доход вырастет в полтора или два раза. Но практика показывает обратное: вместе с ростом доходов пропорционально увеличиваются и невидимые расходы. Человек начинает покупать чуть более дорогие бренды, чаще ужинать вне дома и закрывать глаза на мелкие траты. Не осознавая базовых законов удержания ресурсов, семья продолжает оставаться в том же цикле нехватки, только с более высокими чеками. Корень этой проблемы лежит в установках, сформированных прошлым опытом, установках рода и привычке жить в режиме выживания, где деньги ассоциируются с опасностью или тревогой.
Где в доме прячется «дыра» в бюджете
Мало кто задумывается о том, что материальное благополучие напрямую связано с пространством, в котором мы живём. Наш дом – это не просто стены и крыша, а продолжение нашего внутреннего состояния и материальный якорь для энергетических потоков. Когда в семье регулярно исчезают средства, причину нередко можно обнаружить прямо в собственной квартире. Существуют незаметные бытовые воронки, которые методично вытягивают ресурсы, создавая ощущение вечного дефицита.
Первая и самая разрушительная воронка – это захламление и скопление сломанных, неиспользуемых вещей. Предметы, которые годами лежат на балконах, в кладовках и дальних углах шкафов с мыслью «а вдруг пригодится», создают застойную атмосферу. На тонком плане вещи несут энергетический след незавершённых дел и нереализованных ожиданий. Если пространство забито прошлым, в нём физически не остаётся места для нового дохода. Сломанная сантехника, капающие краны и вечно протекающие трубы на символическом и практическом уровне уносят финансовую стабильность, олицетворяя постоянную утечку ресурсов.
Микроутечки, о которых не принято думать
Вторая категория скрытых дыр – это хаотичные бытовые запасы и спонтанные покупки для дома. Походы в супермаркеты без чёткого плана приводят к тому, что до тридцати процентов продуктов в итоге отправляются в мусорное ведро. Это чистый убыток, который редко фиксируется в семейных отчётах. Сюда же относятся забытые платные подписки на цифровые сервисы, приложения, которыми никто не пользуется, и мелкие предметы интерьера, купленные под влиянием сиюминутного настроения. Эти незаметные ручейки сливаются в единый мощный поток, смывающий существенную часть заработанного.
Наконец, особое значение имеет отношение к деньгам внутри дома. Хранение наличных в неопрятных местах, разбросанная мелочь, разорванные кошельки и привычка бросать чеки где попало формируют общее неуважение к энергии достатка. Деньги требуют упорядоченности, чистоты и уважительного внимания. Пока в жилом пространстве царит хаос, финансовый поток будет ускользать сквозь пальцы, оставляя лишь разочарование и усталость.
Моя клиентка Ольга: минус, который не видели в приложении банка
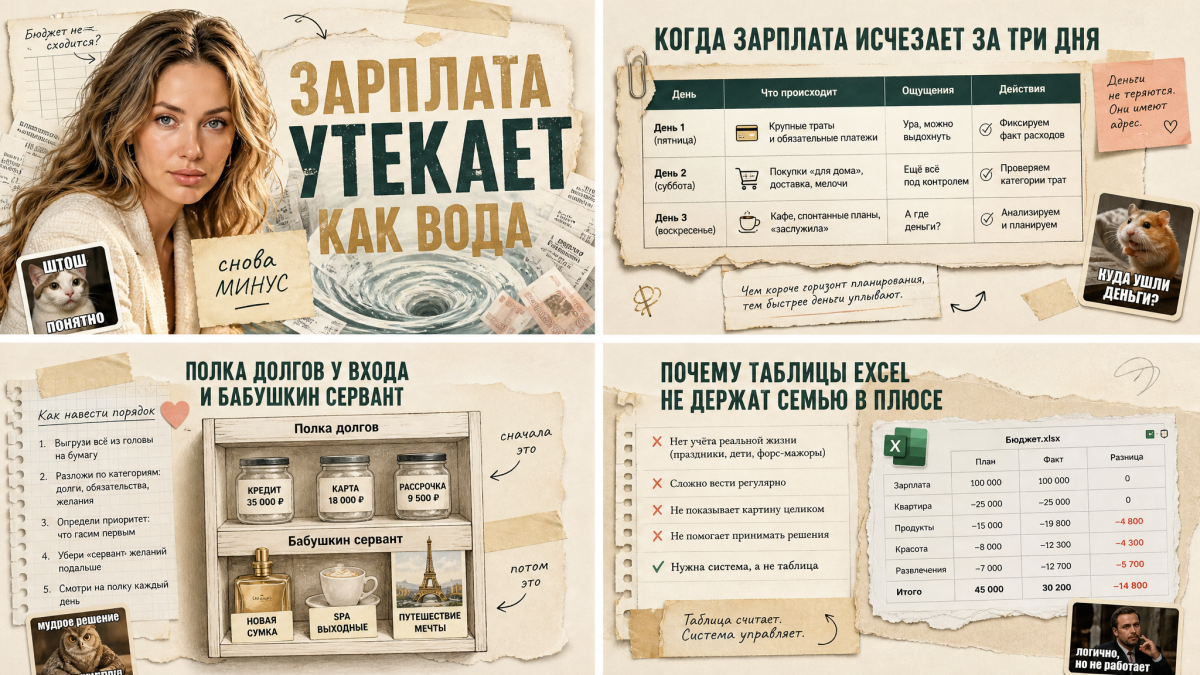
Несколько месяцев назад ко мне обратилась Ольга. Вместе с мужем Андреем они находились на грани эмоционального истощения из-за постоянной нехватки денег. Со стороны их семья выглядела вполне успешной: оба работали на стабильных позициях, суммарный доход семьи был весьма достойным, крупных кредитов не было. Но реальность внутри семьи выглядела удручающе: ровно через три дня после получки баланс их счетов стремительно приближался к нулю, а оставшуюся часть месяца они вынуждены были занимать или использовать кредитную карту.
Ольга пыталась решить проблему рациональными методами. Она установила популярное мобильное приложение банка, завела таблицы учёта, скрупулёзно фиксировала каждую чашку кофе и анализировала диаграммы расходов. Банковские отчёты показывали красивую и понятную картину: супермаркеты, транспорт, коммуналка. Никаких аномалий или запредельных трат видно не было. Цифры сходились, но деньги всё равно растворялись в воздухе. Муж Андрей нервничал, считая, что жена не умеет вести хозяйство, а Ольга чувствовала жгучую вину и не понимала, в какой момент допускает ошибку.
Скрытые родовые программы и эмоциональные триггеры
Когда мы начали детальный разбор ситуации, выяснилось то, чего не способно зафиксировать ни одно банковское приложение. У Ольги и Андрея работала глубокая подсознательная программа страха перед накоплениями. В семье Ольги существовал опыт предков, переживших раскулачивание и внезапную потерю всех сбережений в период кризисов. На глубинном уровне у неё закрепилась опасная установка: иметь свободные деньги небезопасно, их нужно как можно быстрее потратить, чтобы избежать беды.
Как только зарплата поступала на счёт, Ольга и Андрей подсознательно стремились избавиться от неё под любым благовидным предлогом. Появлялись внезапные поломки бытовой техники, непредвиденные просьбы родственников о помощи, мелкие ремонты и срочные траты, без которых вполне можно было обойтись. Банковская система видела обычные бытовые переводы, но за ними стояло непреодолимое желание сбросить финансовое напряжение. Осознав этот невидимый минус, пара впервые за долгие годы смогла взглянуть на свои отношения с финансами без самообмана и взаимных обвинений.
Как найти точку опоры: авторская программа «Ключ»
Для того чтобы разорвать заколдованный круг вечной нехватки, недостаточно просто урезать расходы или пытаться больше работать до полного выгорания. Необходима комплексная трансформация, объединяющая работу с мышлением, очищение домашнего пространства и выстраивание гармоничного энергообмена. Именно для этой цели на площадке Порталы Удачи www.portalsofluck.com была создана программа «Ключ», которая помогла уже сотням семей восстановить контроль над своей жизнью.
Проект Порталы Удачи www.portalsofluck.com ориентирован на глубокий анализ причин жизненных застоев и поиск действенных решений. В рамках проекта программа «Ключ» выступает тем самым проводником, который позволяет выявить и деактивировать деструктивные родовые сценарии, блокирующие денежный рост. Мы не учим сухой бухгалтерии – мы помогаем обнаружить ментальные и энергетические блоки, мешающие удержанию достатка.
В случае с Ольгой и Андреем именно программа «Ключ» стала отправной точкой к реальным переменам. Шаг за шагом пара проработала внутренний страх перед стабильностью, научилась принимать материальные блага без чувства вины и перестроила энергетику своего дома. Ресурсы перестали уходить сквозь пальцы, потому что в их сознании и жизненном пространстве наконец появилось безопасное место для их сохранения и приумножения.
Пошаговый выход из замкнутого круга без жёсткой экономии
Обретение финансовой независимости – это последовательный процесс, который не требует тотального отказа от жизненных радостей. Напротив, жёсткие ограничения лишь усиливают стресс и ведут к неминуемым срывам. Первым шагом к исцелению бюджета должно стать признание проблемы и прекращение автоматических трат в первые трое суток после поступления средств. Возьмите за правило: в день получения дохода не совершать никаких эмоциональных покупок. Дайте деньгам «переночевать» дома, позвольте энергии достатка успокоиться и закрепиться в вашем поле.
Вторым важным этапом является масштабная ревизия материального пространства. Безжалостно освободите свой дом от старых, разбитых и бесполезных вещей, которые крадут ваше внимание и силы. Наведите идеальный порядок в коридоре, на кухне и в местах хранения документов. Помните: чистота и воздух в помещении напрямую связаны со свободой движения финансовых потоков. Когда дом дышит лёгкостью, исчезает подсознательное желание сбежать из него в бесконечный торговый центр.
Третий шаг заключается в перестройке диалога с партнёром. Деньги в семье – это всегда результат совместного энергетического баланса. Вместо взаимных упрёков и поиска виноватых начните открыто говорить о своих мечтах, страхах и долгосрочных планах. Задайте себе вопрос: ради чего большего вы хотите сохранять средства? Когда у денег появляется созидательная цель, выходящая за рамки простого выживания, они начинают задерживаться и работать на ваше благополучие. Путь к изобилию открыт для каждого, кто готов сделать шаг навстречу осознанности и отпустить старые шаблоны.
Zlata Rich